Φιλοδώρημα και myDATA: πώς περνούν τα tips στα βιβλία, στον ΦΠΑ και στη μισθοδοσία
Οδηγός για ιδιοκτήτες εστίασης: η διαδρομή του φιλοδωρήματος από το POS ως τη μισθοδοσία, με τη νομική βάση κάθε βήματος (ΑΑΔΕ, myDATA, ν. 5162/2024) και τα συχνότερα λάθη.

Βασικά σημεία
- Το tip με κάρτα καταχωρείται διακριτά στο POS. Η απόδειξη γράφει μόνο την κατανάλωση (εγκύκλιος ΑΑΔΕ Ε.2044/2024).
- Στο myDATA το φιλοδώρημα δεν είναι γραμμή πώλησης ούτε έσοδο. Μπορεί να εμφανίζεται μόνο ως πεδίο tipAmount στον τρόπο πληρωμής.
- Το εκούσιο φιλοδώρημα δεν έχει ΦΠΑ. Ένα υποχρεωτικό «σέρβις» είναι μέρος της τιμής, με ΦΠΑ και χωρίς ελάφρυνση για το προσωπικό.
- Τα tips αποδίδονται ολόκληρα με τη μισθοδοσία και δηλώνονται με τον κωδικό 71. Είναι αφορολόγητα έως 300 € τον μήνα για κάθε μισθωτό και δεν έχουν εισφορές.
- Το ετήσιο όριο των 6.000 € ανακοινώθηκε στις 31/7/2026, αλλά στις 2/10/2026 δεν είχε δημοσιευτεί σε ΦΕΚ.
- Μείωση μισθού με ταυτόχρονη αύξηση των tips τιμωρείται με πρόστιμο 22% επί της μείωσης.
Περιεχόμενα (8)
- Η διαδρομή του tip σε οκτώ βήματα, με τη νομική βάση του καθενός
- Βήματα 2–4: POS, απόδειξη και myDATA
- Βήμα 5: γιατί το φιλοδώρημα δεν έχει ΦΠΑ, ενώ το «σέρβις» θα είχε
- Βήματα 6–8: βιβλία, μισθοδοσία και φορολογία του εργαζόμενου
- Μετρητά, κουμπαράς ή κάρτα: τι αλλάζει για το μαγαζί
- Τα συχνότερα λάθη με τα tips του POS
- Τι να πείτε στο προσωπικό: ένα σημείωμα πέντε γραμμών
- Το επόμενο βήμα
Το φιλοδώρημα που αφήνει ο πελάτης με κάρτα δεν είναι έσοδο του μαγαζιού: καταχωρείται διακριτά στο POS, δεν μπαίνει στην απόδειξη ούτε επιβαρύνεται με ΦΠΑ, αποδίδεται ολόκληρο στο προσωπικό μέσω μισθοδοσίας με τον κωδικό 71, είναι αφορολόγητο έως 300 € τον μήνα για κάθε μισθωτό και δεν έχει ασφαλιστικές εισφορές, όποιο κι αν είναι το ποσό (ν. 5162/2024).
Ο οδηγός αυτός είναι για ιδιοκτήτες εστιατορίων, καφετεριών, μπαρ και ταβερνών, και για τους λογιστές τους. Παρακολουθούμε τη διαδρομή του tip βήμα βήμα, από τη στιγμή που ο πελάτης πληκτρολογεί το ποσό ως τη φορολογική δήλωση του σερβιτόρου, και δίνουμε για κάθε βήμα την πηγή: νόμο, εγκύκλιο ή τεχνική προδιαγραφή της ΑΑΔΕ. Αν σας ενδιαφέρει η πλευρά του πελάτη (πόσο αφήνουμε, πώς το λέμε στον σερβιτόρο), δείτε τον οδηγό μας για το φιλοδώρημα στο εστιατόριο από την πλευρά του πελάτη. Όλες τις υπόλοιπες υποχρεώσεις του μαγαζιού τις έχουμε συγκεντρώσει στον οδηγό του ιδιοκτήτη εστίασης.
Ενημερωτικό κείμενο, όχι φορολογική ή λογιστική συμβουλή. Ελέγξαμε τις διατάξεις στις 2/10/2026. Για τη δική σας επιχείρηση μιλήστε με τον λογιστή σας.
Η διαδρομή του tip σε οκτώ βήματα, με τη νομική βάση του καθενός
Ο πίνακας είναι ο «χάρτης» όλου του άρθρου. Στις επόμενες ενότητες εξηγούμε αναλυτικά τα σημεία όπου γίνονται τα περισσότερα λάθη: myDATA, ΦΠΑ και μισθοδοσία.
| Βήμα | Τι γίνεται | Τι κάνει το μαγαζί | Νομική βάση / πηγή |
|---|---|---|---|
| 1. Ο πελάτης αφήνει tip | Προαιρετικό ποσό για την εξυπηρέτηση, πάνω από τον λογαριασμό | Δεν το ζητά ούτε το προσθέτει μόνο του στον λογαριασμό | ΚΦΕ άρθρο 14 παρ. 2 περ. ιβ’ («προαιρετικά από πελάτες»), όπως προστέθηκε με το άρθρο 5 του ν. 5162/2024 |
| 2. POS | Το tip πληκτρολογείται χωριστά στο τερματικό, πριν την έγκριση | Ενεργοποιεί τη λειτουργία φιλοδωρήματος στο POS | Εγκύκλιος ΑΑΔΕ Ε.2044/2024, ερώτηση 18· διασύνδεση POS–ταμειακής, ΚΦΔ άρθρο 17 |
| 3. Απόδειξη | Η απόδειξη γράφει μόνο όσα καταναλώθηκαν | Δεν χτυπά το tip ως είδος στην ταμειακή | Ε.2044/2024, ερώτηση 18 |
| 4. myDATA | Το tip δεν είναι γραμμή πώλησης· μπορεί να εμφανίζεται μόνο ως στοιχείο της πληρωμής | Ρωτά τον πάροχο ή τον τεχνικό της ταμειακής αν συμπληρώνεται το πεδίο του φιλοδωρήματος | Τεχνική περιγραφή myDATA, έκδ. 2.0.2, §5.2, πεδίο tipAmount |
| 5. ΦΠΑ | Το εκούσιο tip δεν είναι αντιπαροχή για το φαγητό | Δεν υπολογίζει ΦΠΑ επί του tip | ΔΕΕ C-404/99 (διάκριση εκούσιου φιλοδωρήματος από υποχρεωτικό «σέρβις») |
| 6. Βιβλία | Τα χρήματα μπαίνουν στον λογαριασμό της επιχείρησης αλλά ανήκουν στο προσωπικό | Τα καταχωρεί χωριστά, όχι στα έσοδα | Πρακτική που περιγράφουν φοροτεχνικοί (taxheaven, 10/3/2025)· ο λογαριασμός ορίζεται από τον λογιστή |
| 7. Διανομή και μισθοδοσία | Τα tips αποδίδονται ολόκληρα στους εργαζόμενους | Τα περνά στη μισθοδοσία και στη δήλωση παρακράτησης με τον κωδικό 71 | Απόφαση ΑΑΔΕ Α.1005/2025 (ΦΕΚ Β’ 144/23.1.2025) |
| 8. Φόρος και εισφορές του εργαζόμενου | Έως 300 € τον μήνα αφορολόγητα· το υπόλοιπο φορολογείται ως μισθός· εισφορές καμία | Παρακρατεί φόρο μόνο για το ποσό πάνω από το όριο | ΚΦΕ άρθρο 14 παρ. 2 περ. ιβ’· άρθρο 11 ν. 5162/2024· οδηγίες Ε1 2026 |
Οι διατάξεις του ν. 5162/2024 (ΦΕΚ Α’ 198/5.12.2024) για τον φόρο και τις εισφορές εφαρμόζονται σε φιλοδωρήματα που αποκτώνται από 1/11/2024 (άρθρο 34 παρ. 2).
Βήματα 2–4: POS, απόδειξη και myDATA
Από το 2024 το POS του μαγαζιού συνδέεται υποχρεωτικά με την ταμειακή ή τον πάροχο, ώστε κάθε πληρωμή με κάρτα να «δένει» με μια απόδειξη. Αυτό γεννά μια εύλογη απορία: αν ο πελάτης πληρώσει 35 € για λογαριασμό 32 €, τι γίνεται με τα 3 € διαφορά; Η ΑΑΔΕ απάντησε ρητά στις διευκρινίσεις της για τη διασύνδεση (εγκύκλιος Ε.2044/19.6.2024). Στην ερώτηση αν το ποσό πληρωμής στο POS μπορεί να είναι μεγαλύτερο από την αξία του παραστατικού, απαντά:
«Όχι. Εξαιρείται η περίπτωση που το επιπλέον ποσό αφορά σε φιλοδώρημα το οποίο καταχωρείται διακριτά στο τερματικό POS.»
ΑΑΔΕ, εγκύκλιος Ε.2044/2024, ερώτηση 18, Παροχή διευκρινίσεων για τη διασύνδεση EFT/POS με τα ταμειακά συστήματα
Στην πράξη αυτό σημαίνει δύο πράγματα. Πρώτον, η απόδειξη εκδίδεται για την αξία της κατανάλωσης, όχι για το σύνολο που χρεώθηκε η κάρτα. Δεύτερον, η διαφορά επιτρέπεται μόνο αν το tip πέρασε από τη λειτουργία φιλοδωρήματος του τερματικού. Αν ο σερβιτόρος απλώς πληκτρολογήσει μεγαλύτερο ποσό χωρίς να το δηλώσει ως φιλοδώρημα, η πληρωμή δεν «ταιριάζει» με την απόδειξη. Τι πρέπει να γράφει η απόδειξη και τι δικαιούται ο πελάτης το εξηγούμε στον οδηγό για τα δικαιώματα του πελάτη στο εστιατόριο.
Πάει το φιλοδώρημα στο myDATA;
Εδώ κυκλοφορεί μια μισή αλήθεια. Συχνά διαβάζουμε ότι τα tips «δεν διαβιβάζονται στο myDATA». Ισχύει με την έννοια ότι το φιλοδώρημα δεν είναι γραμμή της απόδειξης. Δεν έχει καθαρή αξία, ΦΠΑ ή χαρακτηρισμό εσόδου, άρα δεν μετρά στον τζίρο σας. Η τεχνική περιγραφή του myDATA (έκδοση 2.0.2) όμως προβλέπει, στο στοιχείο «Τρόπος Πληρωμής», προαιρετικό πεδίο tipAmount με περιγραφή «Ποσό φιλοδωρήματος», δίπλα στο ποσό πληρωμής και στον κωδικό του POS. Με απλά λόγια, το tip μπορεί να ταξιδεύει μαζί με τα στοιχεία της πληρωμής με κάρτα, ως πληροφορία, χωρίς να γίνεται έσοδο.
Αν το πεδίο συμπληρώνεται στο δικό σας μαγαζί εξαρτάται από την ταμειακή ή τον πάροχο ηλεκτρονικής έκδοσης. Ρωτήστε τον τεχνικό σας. Ζητήστε επίσης ένα δείγμα: μια πληρωμή με tip και την απόδειξη που βγήκε. Έτσι θα δείτε ότι η απόδειξη έχει μόνο την κατανάλωση και ότι το POS κατέγραψε το tip χωριστά.
Και αν η δική μου επιχείρηση αφήσει tip; («φιλοδώρημα έξοδο myDATA»)
Αν, για παράδειγμα, πληρώσετε επαγγελματικό γεύμα με την εταιρική κάρτα και αφήσετε φιλοδώρημα, το tip δεν θα υπάρχει στο παραστατικό που θα λάβετε, για τους ίδιους λόγους. Ο πάροχος λογιστικού λογισμικού OnlineData σημειώνει στον οδηγό του για το myDATA ότι το φιλοδώρημα «δεν θα πρέπει να καταχωρείται ως παραγωγική δαπάνη» και προτείνει να γράφεται χωριστά από το τιμολόγιο, σε λογαριασμό απόδοσης φιλοδωρημάτων. Ποια λύση θα εφαρμοστεί στα βιβλία σας είναι απόφαση του λογιστή σας. Μην το προσθέσετε μόνοι σας στο ποσό του τιμολογίου.
Βήμα 5: γιατί το φιλοδώρημα δεν έχει ΦΠΑ, ενώ το «σέρβις» θα είχε
Δεν βρήκαμε απόφαση της ΑΑΔΕ που να μιλά ρητά για ΦΠΑ στα tips του POS. Οι φοροτεχνικοί που έγραψαν για το θέμα μετά τον νέο νόμο (taxheaven, 10/3/2025) σημειώνουν ότι τα φιλοδωρήματα αποδίδονται ολόκληρα και δεν επιβαρύνονται με ΦΠΑ. Η λογική αυτή έχει στήριγμα στο ενωσιακό δίκαιο, που ισχύει και στην Ελλάδα. Σε υπόθεση για τη Γαλλία (ΔΕΕ, C-404/99, 29/3/2001), το Δικαστήριο εξέτασε το υποχρεωτικό ποσοστό εξυπηρέτησης που μπαίνει στον λογαριασμό και το ξεχώρισε από το αυθόρμητο φιλοδώρημα:
«Το τέλος εξυπηρετήσεως διακρίνεται από τα εκούσια δώρα ή φιλοδωρήματα που ο πελάτης καταβάλλει αυθόρμητα και απευθείας στους υπαλλήλους ως έκφραση της ικανοποιήσεώς του, πλέον του εν λόγω τέλους.»
Δικαστήριο της ΕΕ, υπόθεση C-404/99 Επιτροπή κατά Γαλλίας, σκέψη 7, κείμενο απόφασης στο EUR-Lex
Το ίδιο Δικαστήριο έκρινε (σκέψη 42) ότι το υποχρεωτικό ποσοστό εξυπηρέτησης πρέπει να περιλαμβάνεται στη βάση του ΦΠΑ. Για το μαγαζί σας αυτό σημαίνει:
- Εκούσιο tip, που το αποφασίζει ο πελάτης και το πληκτρολογεί χωριστά: δεν είναι τιμή του φαγητού, δεν μπαίνει στην απόδειξη και δεν έχει ΦΠΑ.
- Υποχρεωτικό «σέρβις» ή σταθερό ποσοστό στον λογαριασμό: είναι μέρος της τιμής. Θα έχει ΦΠΑ, θα είναι έσοδο στο myDATA και δεν καλύπτεται από το αφορολόγητο των εργαζομένων. Επιπλέον, οι τιμές στον κατάλογο πρέπει να είναι τελικές. Δείτε τι ισχύει στον οδηγό για τον τιμοκατάλογο καταστήματος εστίασης.
Βήματα 6–8: βιβλία, μισθοδοσία και φορολογία του εργαζόμενου
Τα tips της κάρτας πιστώνονται στον τραπεζικό λογαριασμό της επιχείρησης μαζί με τις πωλήσεις. Η ουσία είναι να μη «χαθούν» μέσα στον τζίρο. Καταχωρούνται χωριστά, ως ποσά που οφείλονται στο προσωπικό, και αποδίδονται ολόκληρα. Τον ακριβή λογαριασμό τον επιλέγει ο λογιστής σας. Κρατήστε από το POS ή από το σύστημα παραγγελιών ένα μηνιαίο σύνολο φιλοδωρημάτων ανά βάρδια ή ανά εργαζόμενο. Χωρίς αυτό δεν μπορεί να εφαρμοστεί σωστά το όριο του αφορολόγητου.
Πώς μοιράζονται τα tips
Ο φορολογικός νόμος δεν ορίζει τρόπο κατανομής: κατά βάρδια, κατά ώρες ή ίσα σε όλους. Οι φοροτεχνικοί που αναφέραμε σημειώνουν ότι η κατανομή είναι δικαίωμα και ευθύνη των εργαζομένων. Ο ρόλος του εργοδότη είναι να αποδίδει όλο το ποσό και να το καταγράφει σωστά. Το πιο ασφαλές είναι ένας γραπτός κανόνας, συμφωνημένος με το προσωπικό και κοινός για όλους.
Φορολογείται το φιλοδώρημα; Το όριο των 300 € τον μήνα
Τα φιλοδωρήματα είναι κατ’ αρχήν εισόδημα από μισθωτή εργασία (ΚΦΕ άρθρο 12 παρ. 3, όπως επισήμανε η ΑΑΔΕ σε απάντησή της στη Βουλή στις 16/10/2024). Ο ν. 5162/2024 πρόσθεσε εξαίρεση: είναι αφορολόγητα έως 300 € τον μήνα όσα λαμβάνουν μισθωτοί προαιρετικά από πελάτες, «ανεξαρτήτως εάν αυτά λαμβάνονται μέσω της επιχείρησης ή απευθείας». Στην πράξη:
- Έως 300 € τον μήνα ανά εργαζόμενο: δηλώνονται στη μηνιαία δήλωση παρακράτησης με τον κωδικό 71 «Αφορολόγητα ποσά φιλοδωρημάτων» (απόφαση ΑΑΔΕ Α.1005/2025). Δεν παρακρατείται φόρος.
- Πάνω από 300 € τον μήνα: κατά τις οδηγίες της ΑΑΔΕ για τη δήλωση Ε1 2026 (§2.13.4), το επιπλέον ποσό αποτελεί πρόσθετες αποδοχές και φορολογείται με την κλίμακα του άρθρου 15 ΚΦΕ, όπως ο μισθός. Για το 2026 η γενική κλίμακα ξεκινά από 9% και φτάνει το 44% ανά κλιμάκιο, με μειώσεις για νέους και για οικογένειες με παιδιά.
- Δεν καλύπτονται: ποσά που καταβάλλονται ως ποσοστό του μισθού ή σταθερό ποσό βάσει σύμβασης και εισπράττονται τακτικά. Δεν καλύπτεται ούτε ο ιδιοκτήτης που σερβίρει ο ίδιος: η διάταξη μιλά για μισθωτούς. Για διανομείς που δουλεύουν με ψηφιακές πλατφόρμες ως ανεξάρτητοι συνεργάτες υπάρχει χωριστό όριο 300 € τον μήνα (ΚΦΕ άρθρο 21 παρ. 8).
Τα 6.000 € τον χρόνο: ανακοινώθηκαν, δεν έχουν ψηφιστεί
Στις 31/7/2026 το Υπουργείο Εθνικής Οικονομίας και Οικονομικών ανακοίνωσε ότι το όριο θα γίνει 6.000 € τον χρόνο από το φορολογικό έτος 2026, με αναδρομική ισχύ. Η ρύθμιση θα κατατίθετο στη Βουλή τον Σεπτέμβριο. Στις 2/10/2026 ελέγξαμε τρία πράγματα. Δεν βρήκαμε τη διάταξη σε ΦΕΚ. Δεν τη βρήκαμε στα κατατεθειμένα νομοσχέδια της Βουλής: το τελευταίο του υπουργείου, στις 31/8/2026, αφορά το ιδιωτικό χρέος. Και το κωδικοποιημένο κείμενο του άρθρου 14 ΚΦΕ γράφει ακόμη 300 € τον μήνα. Μέχρι να δημοσιευτεί νόμος, η μισθοδοσία εφαρμόζει το μηνιαίο όριο.
Τι κάνετε στο μεταξύ; Κρατάτε το μηνιαίο σύνολο φιλοδωρημάτων κάθε εργαζόμενου, ώστε ο λογιστής να μπορεί να κάνει αναδρομικά τη διόρθωση αν ψηφιστεί ετήσιο όριο. Αυτό αφορά κυρίως τα εποχικά μαγαζιά, όπου τα tips μαζεύονται σε λίγους μήνες.
Ασφαλιστικές εισφορές: καμία, για όλο το ποσό
Για τις εισφορές δεν υπάρχει όριο. Το άρθρο 11 του ν. 5162/2024 ορίζει:
«Φιλοδωρήματα, κατά την έννοια της περ. ιβ) της παρ. 2 του άρθρου 14 του Κώδικα Φορολογίας Εισοδήματος (ν. 4172/2013, Α΄ 167), ανεξαρτήτως ύψους, απαλλάσσονται από ασφαλιστικές εισφορές.»
Ν. 5162/2024, άρθρο 11 παρ. 1, ΦΕΚ Α’ 198/5.12.2024
Η εξαίρεση ισχύει για εργοδότη και εργαζόμενο. Δεν καλύπτει, και εδώ, τα «φιλοδωρήματα» που είναι στην ουσία συμβατικό ποσοστό του μισθού (παρ. 2). Το πώς απεικονίζονται στην ΑΠΔ θα το ρυθμίσει ο λογιστής σας ή το πρόγραμμα μισθοδοσίας.
Το πρόστιμο 22%: μην «βαφτίσετε» μισθό φιλοδώρημα
Αν μειώσετε τις τακτικές αποδοχές ενός εργαζόμενου και ταυτόχρονα αυξηθούν τα ποσά που εμφανίζονται ως φιλοδωρήματα, ο νόμος προβλέπει πρόστιμο 22% επί της μείωσης. Υπολογίζεται για έως 12 μήνες ή μέχρι να επανέλθει ο μισθός (ΚΦΕ άρθρο 72 παρ. 90). Το αφορολόγητο είναι για τα πραγματικά tips των πελατών, όχι για να «σπάσει» ο μισθός.
Μετρητά, κουμπαράς ή κάρτα: τι αλλάζει για το μαγαζί
| Μετρητά στο χέρι | Κοινός κουμπαράς | Κάρτα στο POS | |
|---|---|---|---|
| Περνά από τον λογαριασμό της επιχείρησης; | Όχι | Όχι, αν τον διαχειρίζεται το προσωπικό | Ναι |
| Μπαίνει στην απόδειξη ή έχει ΦΠΑ; | Όχι | Όχι | Όχι (καταχωρείται διακριτά στο POS) |
| Εμφανίζεται στη μισθοδοσία (κωδικός 71); | Συνήθως όχι | Συνήθως όχι | Ναι |
| Ισχύει το αφορολόγητο; | Ναι, ο νόμος καλύπτει και όσα δίνονται απευθείας | Ναι | Ναι |
| Πώς το δηλώνει ο εργαζόμενος; | Ο ίδιος στο Ε1 | Ο ίδιος στο Ε1 | Προσυμπληρώνεται από τη βεβαίωση αποδοχών |
Οι οδηγίες της ΑΑΔΕ για το Ε1 βάζουν τα αφορολόγητα φιλοδωρήματα στους κωδικούς 689–690 ή 691–692, ανάλογα με το αν υπάρχει ηλεκτρονική πληροφόρηση από τον εργοδότη. Τα tips της κάρτας αφήνουν έτσι καθαρό ίχνος για τον εργαζόμενο. Τα μετρητά πρέπει να τα δηλώσει ο ίδιος.
Τα συχνότερα λάθη με τα tips του POS
- Χτυπάτε το tip ως είδος στην ταμειακή. Τότε γίνεται πώληση, με ΦΠΑ και έσοδο στο myDATA. Το σωστό είναι η λειτουργία φιλοδωρήματος του τερματικού.
- Το ποσό της κάρτας είναι μεγαλύτερο από την απόδειξη χωρίς διακριτό tip. Η ΑΑΔΕ επιτρέπει τη διαφορά μόνο όταν αφορά φιλοδώρημα καταχωρημένο χωριστά (Ε.2044/2024).
- Βάζετε υποχρεωτικό «σέρβις» και το λέτε φιλοδώρημα. Αν είναι υποχρεωτικό, είναι τιμή: ΦΠΑ, έσοδο και καμία φορολογική ελάφρυνση για το προσωπικό.
- Αφήνετε τα tips μέσα στον τζίρο. Χωρίς χωριστή καταχώριση δεν φαίνεται ότι αποδόθηκαν ολόκληρα, και ο λογιστής δεν μπορεί να βγάλει μηνιαίο ποσό ανά εργαζόμενο.
- Ξεχνάτε τον κωδικό 71. Αν τα tips της κάρτας δοθούν «μαύρα» ή μπουν ως τακτικός μισθός, χάνεται το αφορολόγητο και υπάρχει κίνδυνος για τις εισφορές.
- Μειώνετε τον μισθό επειδή «βγαίνουν καλά tips». Αυτό ακριβώς τιμωρεί το πρόστιμο 22%.
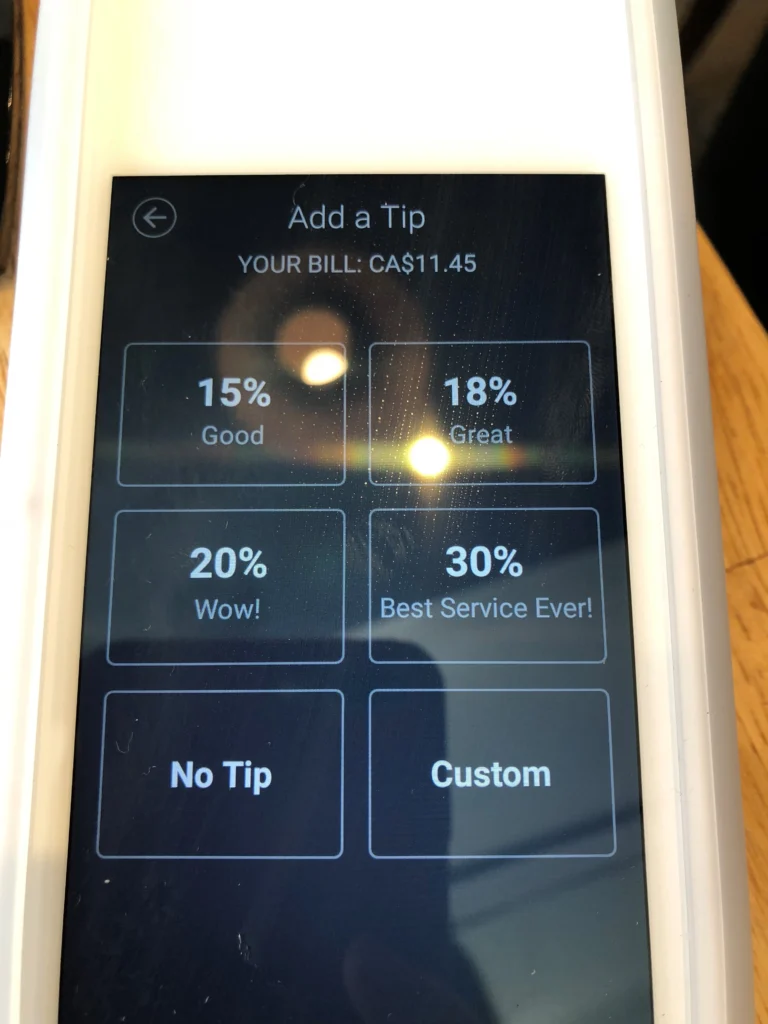
- Αφήνετε στο POS έτοιμα ποσοστά από το εξωτερικό. Οθόνες με 15%, 18% ή 20% είναι φτιαγμένες για άλλες αγορές. Στην Ελλάδα το φιλοδώρημα είναι μικρότερο και προαιρετικό, και ο πελάτης πρέπει να μπορεί εύκολα να επιλέξει άλλο ποσό ή κανένα.
Τι να πείτε στο προσωπικό: ένα σημείωμα πέντε γραμμών
Οι εργαζόμενοι ρωτούν συνήθως τα ίδια πράγματα. Ένα σύντομο γραπτό σημείωμα γλιτώνει παρεξηγήσεις, ειδικά στην αρχή της σεζόν:
- Τα tips της κάρτας είναι δικά σας. Τα αποδίδουμε ολόκληρα, με τη μισθοδοσία του μήνα, και φαίνονται στη βεβαίωση αποδοχών.
- Μοιράζονται με τον κανόνα που συμφωνήσαμε γραπτά: κατά βάρδια, κατά ώρες ή ίσα.
- Έως 300 € τον μήνα είναι αφορολόγητα. Πάνω από αυτό φορολογούνται όπως ο μισθός. Εισφορές δεν κόβονται σε κανένα ποσό. Αν ψηφιστεί το ετήσιο όριο των 6.000 €, θα σας ενημερώσουμε.
- Τα μετρητά που παίρνετε στο χέρι τα δηλώνετε εσείς στο Ε1, στους κωδικούς για τα αφορολόγητα φιλοδωρήματα.
- Ο μισθός σας δεν αλλάζει επειδή υπάρχουν tips.
Διαβάστε επίσης: ψηφιακή κάρτα εργασίας στην εστίαση: τι ισχύει.
Το επόμενο βήμα
Κλείστε ένα ραντεβού με τον λογιστή σας και φέρτε τρία πράγματα: μια απόδειξη με πληρωμή κάρτας που είχε tip, το μηνιαίο σύνολο φιλοδωρημάτων από το POS και τον κανόνα κατανομής που ισχύει στο μαγαζί. Με αυτά ελέγχει σε μισή ώρα και τα οκτώ βήματα του πίνακα. Αν ανοίγετε τώρα μαγαζί, δείτε και τον οδηγό μας για το άνοιγμα καφετέριας. Για το πλήρες ημερολόγιο υποχρεώσεων, ανατρέξτε στον οδηγό για ιδιοκτήτες εστίασης.
Ενημερωτικό κείμενο, όχι επαγγελματική συμβουλή.
Πηγές
- Ν. 5162/2024, ΦΕΚ Α' 198/5.12.2024 (άρθρα 5, 11, 34) (ανοίγει σε νέα καρτέλα) aade.gr
- ΑΑΔΕ, εγκύκλιος Ε.2044/2024 για τη διασύνδεση POS με ταμειακά συστήματα (ερώτηση 18) (ανοίγει σε νέα καρτέλα) aade.gr
- ΑΑΔΕ, τεχνική περιγραφή myDATA REST API, έκδοση 2.0.2 (§5.2, πεδίο tipAmount) (ανοίγει σε νέα καρτέλα) aade.gr
- ΑΑΔΕ, απόφαση Α.1005/2025 (κωδικός 71 «Αφορολόγητα ποσά φιλοδωρημάτων») (ανοίγει σε νέα καρτέλα) aade.gr
- ΑΑΔΕ, οδηγίες συμπλήρωσης δήλωσης Ε1 2026 (§2.13.4) (ανοίγει σε νέα καρτέλα) aade.gr
- Δικαστήριο της ΕΕ, υπόθεση C-404/99 Επιτροπή κατά Γαλλίας (29/3/2001) (ανοίγει σε νέα καρτέλα) eur-lex.europa.eu
- Υπουργείο Εθνικής Οικονομίας και Οικονομικών, ανακοίνωση για το αφορολόγητο 6.000 € (31/7/2026) (ανοίγει σε νέα καρτέλα) minfin.gov.gr
- Βουλή, κατατεθέντα νομοσχέδια (έλεγχος 2/10/2026) (ανοίγει σε νέα καρτέλα) hellenicparliament.gr
- ΑΑΔΕ, απάντηση στη Βουλή ΔΕΠΙΚ 1116806/16.10.2024 (φιλοδωρήματα ως εισόδημα μισθωτής εργασίας) (ανοίγει σε νέα καρτέλα) hellenicparliament.gr
- ΚΦΕ άρθρο 15, κλίμακα φόρου (κωδικοποίηση taxheaven) (ανοίγει σε νέα καρτέλα) taxheaven.gr
- Taxheaven, «Φιλοδωρήματα (tips): Λύση του προβλήματος εργοδοτών και εργαζομένων» (10/3/2025) (ανοίγει σε νέα καρτέλα) taxheaven.gr
- OnlineData Wiki: «Πώς μπορώ να διαβιβάσω/χαρακτηρίσω ως λήπτης το ποσό του φιλοδωρήματος…» (ελέγχθηκε 3/10/2026) (ανοίγει σε νέα καρτέλα) wiki.onlinedata.gr
Συχνές ερωτήσεις
Πάει το φιλοδώρημα στο myDATA;
Όχι ως έσοδο. Το φιλοδώρημα δεν μπαίνει στην απόδειξη, άρα δεν έχει καθαρή αξία, ΦΠΑ ή χαρακτηρισμό εσόδου. Η τεχνική περιγραφή του myDATA (έκδ. 2.0.2, §5.2) προβλέπει όμως προαιρετικό πεδίο tipAmount «Ποσό φιλοδωρήματος» στα στοιχεία της πληρωμής. Αν συμπληρώνεται, εξαρτάται από την ταμειακή ή τον πάροχό σας.
Έχει ΦΠΑ το φιλοδώρημα;
Το εκούσιο φιλοδώρημα που προσθέτει ο πελάτης δεν είναι τιμή του φαγητού και δεν επιβαρύνεται με ΦΠΑ, όπως σημειώνουν φοροτεχνικοί. Το Δικαστήριο της ΕΕ (C-404/99) το ξεχώρισε από το υποχρεωτικό ποσοστό εξυπηρέτησης. Αυτό το έκρινε μέρος της βάσης του ΦΠΑ.
Μπορεί το ποσό στο POS να είναι μεγαλύτερο από την απόδειξη;
Μόνο αν η διαφορά είναι φιλοδώρημα καταχωρημένο διακριτά στο τερματικό POS, σύμφωνα με την ερώτηση 18 της εγκυκλίου ΑΑΔΕ Ε.2044/2024. Σε κάθε άλλη περίπτωση το ποσό πληρωμής δεν μπορεί να υπερβαίνει την αξία του παραστατικού.
Φορολογείται το φιλοδώρημα των εργαζομένων;
Έως 300 € τον μήνα ανά μισθωτό είναι αφορολόγητο (ΚΦΕ άρθρο 14 παρ. 2 περ. ιβ', ν. 5162/2024) και δηλώνεται με τον κωδικό 71. Το ποσό πάνω από το όριο φορολογείται ως μισθός, με την κλίμακα του άρθρου 15 ΚΦΕ.
Έχει ασφαλιστικές εισφορές το φιλοδώρημα;
Όχι. Το άρθρο 11 του ν. 5162/2024 απαλλάσσει τα φιλοδωρήματα από εισφορές «ανεξαρτήτως ύψους». Εξαίρεση είναι ποσά που δίνονται ως συμβατικό ποσοστό του μισθού ή σταθερό ποσό και εισπράττονται τακτικά.
Ισχύει το αφορολόγητο των 6.000 € τον χρόνο;
Ανακοινώθηκε από το Υπουργείο Εθνικής Οικονομίας και Οικονομικών στις 31/7/2026, με αναδρομική ισχύ για το 2026. Στις 2/10/2026 δεν το βρήκαμε σε ΦΕΚ ούτε στα κατατεθειμένα νομοσχέδια, άρα ισχύει ακόμη το όριο των 300 € τον μήνα. Κρατήστε μηνιαία σύνολα ανά εργαζόμενο για τυχόν αναδρομική διόρθωση.
Πώς μοιράζεται το φιλοδώρημα του POS στο προσωπικό;
Ο φορολογικός νόμος δεν ορίζει τρόπο κατανομής. Το μαγαζί αποδίδει όλο το ποσό με τη μισθοδοσία και το καταγράφει. Ο κανόνας (κατά βάρδια, κατά ώρες ή ίσα) καλό είναι να συμφωνηθεί γραπτά με τους εργαζόμενους.
Τι γίνεται με τα μετρητά και τον κουμπαρά;
Το αφορολόγητο καλύπτει και φιλοδωρήματα που δίνονται απευθείας. Συνήθως όμως τα μετρητά δεν περνούν από τη μισθοδοσία, οπότε τα δηλώνει ο ίδιος ο εργαζόμενος στο Ε1, στους κωδικούς 689–690 ή 691–692 που ορίζουν οι οδηγίες της ΑΑΔΕ.